 Вход на сайт
 Рассылка


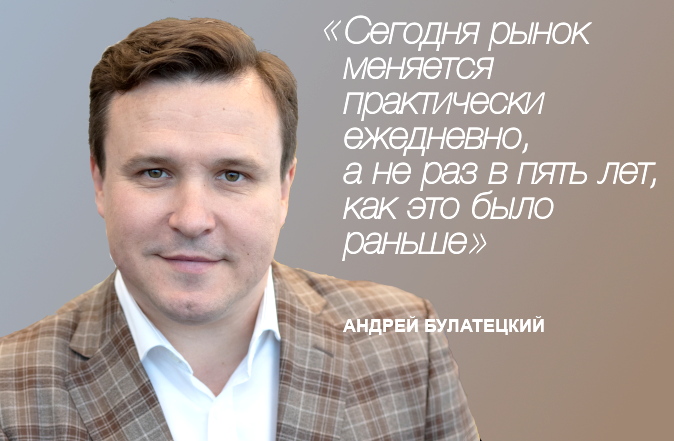
За свою 17-летнюю историю ГК «Динамика» прошла путь от архангельского дилера Hyundai и Mitsubishi до одного из ключевых игроков авторитейла Северо-Запада. Статус крепкой компании подтверждается реалистичными планами и здоровыми амбициями. Управляющий директор холдинга Андрей Булатецкий в интервью «АвтоБизнесРевю» рассказал о том, с какими проблемами российские дилеры сталкиваются сегодня, а также поделился результатами работы компании за I полугодие и своим видением актуального состояния рынка
– С каким результатом «Динамика» завершила первую половину 2026 года?
– С прибылью. Планы продаж выполнены.
– Ареал присутствия вашего холдинга, за исключением Смоленска, охватывает города Северо-Западного федерального округа. Есть ли в планах покорение Санкт-Петербурга и Ленобласти?
– Нет, таких планов никогда и не было. В Санкт-Петербурге много профессиональных участников рынка, а сам рынок достаточно плотный и непростой с точки зрения конкуренции. Мы там не нужны (смеется). Да и особенность наших городов – это региональные столицы с населением до 350-400 тысяч человек, где все франшизы представлены по одному дилеру, иначе бизнеса не будет.
«Динамика»
Холдинг ведет историю с 2009 года. В настоящий момент выступает дилером более 15 брендов в семи городах. По данным «АвтоБизнесРевю», в первой половине 2026 года компания реализовала 2 522 новых автомобиля (+34%) и 3 606 – с пробегом (+16%). Суммарная выручка увеличилась на 46% и составила 10,52 миллиарда рублей.
– Как выстроена ваша дилерская сеть сегодня?
– Архангельск – родина «Динамики», здесь у нас четыре локации с шестью франшизами. В Вологде – две локации и две франшизы. Череповец – это одна локация и четыре франшизы. Сыктывкар и Смоленск имеют по одной локации и по две франшизы. Наконец, Калининград – это одна локация и пять франшиз.
– Не намерены ли по примеру других дилеров развивать сегмент выделенных СТО?
– Нет, таких планов нет. Отдельно работающих объектов СТО или АСП мы не имеем, эти направления работают в комплексе с франшизами новых автомобилей.
– Сколько новых автоцентров компания открыла в прошлом году и в первой половине 2026 года?
– Четыре автоцентра в 2025 году и три – в 2026-м.
– Какие бренды пополнили ваш портфель впервые?
– Haval Pro, GAC, «Умо» и Rox.
– Как будете развивать сеть в перспективе двух-трех лет?
– В перспективе двух-трех лет планируем появиться в одном из соседних регионов с двумя-тремя франшизами. Четких дат и названий сейчас нет, поскольку мы реагируем по ситуации: открывается окно, используем возможность, но всегда с оглядкой на экономику и рынок. Простое расширение географии сегодня никому не нужно.
– Получение франшиз каких марок рассматриваете?
– Нам интересны Haval City, Belgee. В последнее время заметно интереснее стало работать с брендом «Тенет», а также с Omoda и Jaecoo. Спасибо их новым партнерам из РФ – они усилили бизнес.
– Вы по-прежнему выступаете официальным дилером Mazda и Mitsubishi. Что в этой связи думаете о перспективах полноценного возвращения этих брендов?
– Да, мы по-прежнему остаемся дилерами этих марок, как, справедливости ради, и Toyota, Hyundai, Nissan, Volkswagen и Renault.
Если говорить конкретно про упомянутые вами марки, то их
«Раньше архитектурный альбом носил более символический характер. Сейчас – это паспорт. Если в нем что-то не указано или, наоборот, указано, а после отменено, то можно долго не закончить ремонт»
полноценное возвращение на российский рынок в ближайшей перспективе представляется маловероятным, даже если у самих компаний есть такое желание. В первую очередь для этого потребуется соответствующее решение на уровне штаб-квартир.
Но даже после этого неизбежно встанет вопрос экономической целесообразности. Компаниям придется заново оценивать рынок, объем потенциальных продаж, конкурентную среду и условия работы. И к тому моменту может оказаться, что сам российский рынок уже сильно изменился и прежняя модель присутствия на нем неактуальна.
Сегодня рынок очень динамичный, он меняется практически ежедневно, а не раз в пять лет, как это было раньше. Поэтому вопрос будет не только в том, смогут ли бренды вернуться, но и в том, насколько они будут нужны рынку в конкретный момент.
– Как в целом менялся процесс работы с этими марками за последние пять лет? Можно ли говорить о том, что сложившийся статус-кво устраивает дилеров и дистрибьюторов?
– С их стороны велся и продолжает вестись процесс поддержания квалифицированного и качественного обслуживания клиентов марок. Обеспечение доступности запасных частей и технических жидкостей хорошего качества у дилера. Поддержка, насколько это возможно, гарантийных обязательств. Да, по смыслу это больше похоже на постоянные попытки преодоления трудностей на этом пути. И да, это не всегда получалось и не получается до конца. Но стремления точно есть.
Если бы что-то категорически не устраивало кого-то из участников этого процесса, мы или они, давно бы отказались от сотрудничества.
– Процесс ребрендинга дилерских предприятий – сегодня он сложнее или легче, чем пять лет назад?
– Сложнее.
Во-первых, многие партнеры приняли за правило следующий подход: инвестируй в ребрендинг и только после этого получишь право продавать. Я понимаю, что это гарантия того, что дилер сразу выполнит стандарты, и отделу развития не нужно будет потом переживать. Но хочется спросить, неужели на рынке сегодня так много новеньких игроков, о репутации которых нет никакой информации? А если компания с хорошей репутацией, то какие тут могут быть риски? В итоге мы вместо того чтобы делать параллельные процессы, начать продавать и раскручивать проект, одновременно инвестируя в стандарты, теряем деньги, причем оба.
Во-вторых, раньше архитектурный альбом носил более символический характер. В целом визуализация и планировки совпадают, площади те же – отлично. Никто не будет волноваться и бегать с рулеткой, чтобы измерить сантиметры. Если произошли какие-то изменения или дополнения в процессе строительства или реконструкции, все согласовывалось быстро и без постоянной переделки альбома. Сейчас архитектурный альбом – это паспорт. Если в нем что-то не указано или, наоборот, указано, а после отменено, то можно долго не закончить ремонт.
И в-третьих, частота обновлений зашкаливает. Я бы отнесся с пониманием, если бы этому было какое-то экономическое обоснование, но экономика дилера часто никому не интересна.
– Анализируете ли в своей стратегии развития варианты M&А-сделок?
– Анализируем, но пока не было необходимости ни в слиянии, ни в поглощении. Хотя точно знаем некоторые неплохие практики.
– Уместно ли говорить, что все слабые игроки авторитейла уже покинули отрасль в прошлые кризисы?
– Нет, таких еще достаточно и предположу, что они будут всегда. Потому что слабым может стать любой сильный. Это вам известно лучше меня. Но в целом можно сказать, что уходит игроков с рынка больше, чем приходит. Поэтому рынок, я думаю, становится профессиональнее.
– Каким образом инвестируете в обучение сотрудников?
– Мы инвестируем в обучение сотрудников и развитие их профессиональных навыков. В частности, мы перестроили систему адаптации. Теперь прямо во время стажировки новые сотрудники
«Слабых игроков еще достаточно и предположу, что они будут всегда. Потому что слабым может стать любой сильный. Но в целом уходит с рынка больше, чем приходит, поэтому рынок становится профессиональнее»
обязательно проходят учебные онлайн-курсы на портале. Новичок изучает базу в удобном онлайн-формате и сдает тесты. Также развиваем наставничество. При этом онлайн-обучение совмещаем с практикой. Опытные сотрудники «ведут» новичков и помогают быстрее адаптироваться и выйти на результат.
Сотрудников отделов продаж и сервиса отправляем на обучение к импортерам автомобилей, а сотрудников отдела кредитования обучают представители банков и страховых компаний. В свою очередь, сотрудники отдела маркетинга постоянно проходят обучение на профильных конференциях и вебинарах. Плюс проводим ежегодное обучение руководителей подразделений.
– Какие вакансии сегодня наиболее актуальны в дилерской среде?
– Продавец-консультант, автомеханик, мастер-консультант, менеджер по выкупу автомобилей, менеджер КСО, оператор КЦ, администратор и автомойщик.
– Привлекаете ли соискателей из соседних регионов?
– Да, мы работаем с региональным рынком, но не ограничиваемся только соседними областями. Например, сейчас у нас несколько топ-менеджеров из Краснодара, Москвы и Санкт-Петербурга.
– Из каких еще отраслей, помимо автомобильной, набираете персонал?
– Основные – это крупный ритейл (бытовая техника, электроника, сотовая связь), банковская сфера и страхование, IT, сферы обслуживания спецтехники и оборудования, автосервисы, а также выпускники профильных колледжей и вузов.
– С какими проблемами юридического характера сегодня сталкиваются дилеры?
– Сегодня одна из основных юридических проблем автодилеров – споры с клиентами и потребительский экстремизм. С одной стороны, клиенты активнее отстаивают права (требуют гарантийных ремонтов, компенсаций за дефекты, возврата денег). С другой – в отдельных случаях речь идет о злоупотреблениях, когда
«Дилеры сталкиваются с завышенными требованиями клиентов и попытками максимально увеличить размер финансовых санкций. Поэтому важно уметь отличать обоснованную претензию от злоупотребления правом»
покупатель, пользуясь широкими гарантиями законодательства, использует их для получения дополнительных выплат, неустоек, штрафов или иных выгод.
На практике дилеры сталкиваются с завышенными требованиями клиентов, отказом от разумного урегулирования спора, попытками максимально увеличить размер финансовых санкций. Поэтому важно уметь отличать обоснованную претензию клиента от злоупотребления правом и грамотно фиксировать все обстоятельства взаимодействия с потребителем.
Также все более серьезным юридическим риском становится обработка персональных данных клиентов. Дилеры аккумулируют большой объем информации через CRM-системы, сайты, заявки на тест-драйв, кредитные и страховые продукты, программы лояльности. Поэтому необходимо контролировать наличие согласий, законность рекламных коммуникаций, передачу данных банкам и страховым компаниям и, конечно, информационную безопасность.
Таким образом, сегодня юридическая функция в дилерском бизнесе – это уже не только сопровождение отдельных судебных дел, а прежде всего системная профилактика потребительских рисков: корректные договоры и документы, контроль процессов продажи и сервиса, работа с претензиями, противодействие злоупотреблению правом, обучение сотрудников и своевременное взаимодействие с производителем, импортером и государственными органами.
– Коснулись ли вашей компании различного рода мошеннические схемы со стороны клиентов?
– К сожалению, сегодня бизнес все чаще сталкивается с различными мошенническими схемами, и наша компания также сталкивалась с подобными ситуациями, в том числе при проявлении потребительского экстремизма и с недобросовестными схемами со стороны контрагентов и третьих лиц.
Мы стремимся системно анализировать такие случаи, изучать практику, собственный опыт и опыт коллег по рынку, чтобы своевременно выявлять новые риски и принимать необходимые меры для их минимизации. Главный вывод, который мы сделали: полностью исключить такие риски невозможно, но их можно минимизировать за счет проактивного контроля и четких внутренних регламентов.
– Какие тенденции преобладают на вторичном рынке регионов СЗФО сегодня?
– Основные тенденции – это рост спроса на китайские бренды, а также дефицит хороших и свежих вариантов. Так, доля автомобилей возрастом до семи лет значительно сократилась.
– Чем привлекаете клиентов в направлении автомобилей с пробегом?
– Привлекаем клиентов за счет эффективного присутствия в каналах, где они ищут автомобили: на классифайдах («Авито», «Авто.ру»), на сайте автосалона с удобным поиском и информативными карточками автомобилей, а также в геосервисах («Яндекс Бизнес», 2ГИС).
Особое внимание уделяем качеству объявлений: используем привлекательные заголовки, указываем ключевые характеристики и преимущества автомобиля, размещаем качественные фотографии и полную информацию. Это помогает повысить интерес к объявлению и увеличить количество обращений.
– Сколько новых и подержанных автомобилей планируете реализовать до конца года?
– За период август-декабрь 2026 года мы планируем реализовать 3,2 тысячи новых автомобилей и 3,8 тысячи – с пробегом.
– Какую цель ставите на 2027 год?
– Цель, конечно же, будет зависеть от результатов нынешнего года, но надеемся, что она будет не меньше, а в какой-то степени даже лучше за счет эффективности.
– Какую долю рынка сегодня занимает «Динамика» в регионах присутствия?
– Сегодня по новым автомобилям получается так:
- Архангельская область – 22,8%;
- Вологодская область – 18,7%;
- Республика Коми – 13,8%;
- Смоленская область – 6,3%;
- Калининградская область – 1,6%.
По автомобилям с пробегом:
- Архангельск – 21,5%;
- Вологда – 9,6%;
- Череповец – 14%;
- Смоленск – 5,4%;
- Сыктывкар – 12%;
- Калининград – 1,8%.
Абсолютно пока неприемлемый результат зафиксирован в Калининграде, но мы серьезно работаем над изменением ситуации.
– Какого объема продаж может достигнуть российский авторынок в 2026 году?
– 1,45-1,5 миллиона автомобилей.
– Каков ваш прогноз по продажам на 2027 год?
– По моему мнению, рынок готов покупать два миллиона автомобилей в год, потому что парк сильно изнашивается и стареет, но одной доступностью склада этого не добиться. Прогноз на 1,5 миллиона считаю реалистичным.
– Какие факторы окажут влияние на спрос?
– Снижение ставки и решение вопросов на топливном рынке.
– Какие направления бизнеса вышли на первый план в вашей компании сегодня?
– Мы практически ничего не меняем, все имеет значение.
– Какие варианты сокращения издержек сейчас наиболее эффективны в дилерской среде?
– Традиционно самая высокая часть затрат дилерского предприятия приходится на фонд заработной платы. Поэтому сейчас основной фокус нашей компании направлен на повышение эффективности труда, для чего мы оптимизируем наши ключевые бизнес-процессы, в том числе за счет внедрения автоматизации.
Также важным направлением работ в части сокращения издержек является построение качественной работы со стоками новых машин и автомобилей с пробегом. Поэтому в рамках нашей компании мы работаем в жестких лимитах использования оборотного капитала, тотально контролируя оборачиваемость складов, особенно выкупленной их части.
– Инвестиции в маркетинг растут или снижаются?
– Расходы на маркетинг растут, это связано в основном с двумя факторами: увеличением стоимости услуг используемых нами площадок («Авито», «Авто.ру» и др.) и усилением конкурентной борьбы за клиентов, что, в свою очередь, приводит к росту стоимости размещения и, как следствие, стоимости лида/встречи/выдачи.
Таким образом, если мы хотим получать необходимое количество клиентов нужного качества, то мы вынуждены увеличивать инвестиции в маркетинг.
– Как в компании реализуется программа цифрового развития?
– Сейчас мы активно внедряем новые технологии на ИИ и учимся ими пользоваться для решения в том числе и управленческих задач. Например, ИИ-боты уже общаются с клиентами голосом и в чатах, анализируют телефонные разговоры и дают рекомендации, помогают в обработке изображений и видео, а также анализируют маркетинг.
Георгий Аплевич
Интервью было опубликовано в журнале «АвтоБизнесРевю» №9 за 2026 год.

Другие интервью


-
1 августа 2025

-
19 января 2018




Комментарии
Чтобы оставлять комментарии, необходимо авторизоваться на сайте