 Вход на сайт
 Рассылка


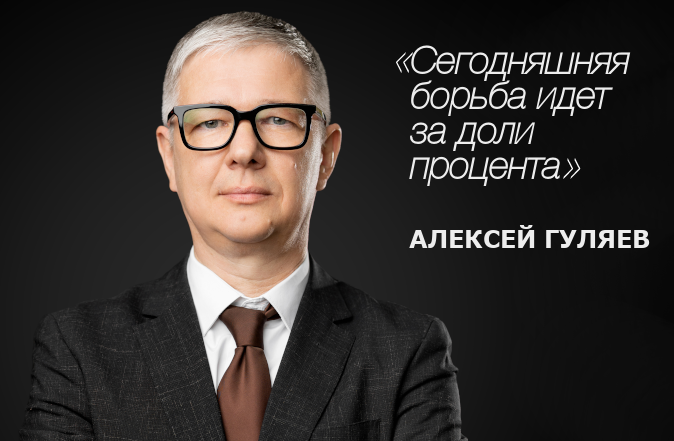
Объединенный холдинг ГК «Автодом» и ГК «АвтоСпецЦентр» стабильно входит в десятку крупнейших представителей российского авторитейла по основным показателям бизнеса. Удерживать позиции компании помогает непрерывная трансформация. О том, с какими проблемами сегодня сталкиваются дилеры и что помогает им находить решение, в интервью «АвтоБизнесРевю» рассказал заместитель генерального директора по операционному бизнесу ГК «Автодом» Алексей Гуляев
– В рейтинге дилеров «АвтоБизнесРевю» за I полугодие ваш объединенный холдинг вошел в топ-10 по динамике продаж новых автомобилей среди всех компаний и в топ-3 – внутри первой десятки. За счет чего удалось добиться роста объема реализации на треть?
– Этот результат закономерен и обусловлен тремя ключевыми факторами: активным расширением портфеля брендов, операционной эффективностью и сохранением экспертизы в премиальном сегменте.
«Автодом» и «АвтоСпецЦентр»
ГК «Автодом» основана в 1992 году, ГК «АвтоСпецЦентр» – в 1998-м. Портфель объединенного холдинга насчитывает более 25 марок. Согласно данным «АвтоБизнесРевю», суммарные продажи компаний в первой половине 2026 года составили 8 971 новый автомобиль (+33%) и 5 673 – с пробегом (+1%). Выручка увеличилась на 32% – до 67,74 миллиарда рублей.
Во-первых, мы сделали ставку на глубокую интеграцию с китайскими OEM-производителями. На сегодняшний день у нас сформирован практически один из самых широких портфелей официальных брендов из КНР на рынке. По ряду ключевых марок мы занимаем лидирующие доли. В 2025 году мы подписали контракты с рядом новых игроков, что дало дополнительный приток свежей клиентской аудитории.
Во-вторых, мы не стали полностью отказываться от классического премиума. Мы продолжаем эффективную работу по параллельному импорту по основным востребованным европейским брендам. Это также позволяет нам удерживать лояльную аудиторию, которая не готова пересаживаться на альтернативные марки.
В-третьих, сработал эффект масштаба и продуктивности. Рост на треть – это не просто экстенсивное расширение. Мы внедряем единые стандарты управления, кросс-продаж между брендами «Автодома» и «АвтоСпецЦентра», оптимизируем воронки. Каждая наша площадка стала генерировать больше трафика, увеличилась конверсия, в связи с чем нам удалось нарастить показатель выручки и объема продаж на одну точку. Мы продаем больше автомобилей на тех же квадратных метрах, что в текущих условиях является одним из ключевых показателей здоровья бизнеса.
– Сколько дилерских центров открыли «Автодом» и «АвтоСпецЦентр» с начала года?
– С начала 2026 года объединенный холдинг открыл семь новых дилерских центров. Вся экспансия сфокусирована в Московском регионе и Санкт-Петербурге.
– Какие бренды вошли в периметр компании впервые?
– В периметр холдинга впервые и в статусе полноценного партнера вошли такие бренды, как «Волга», «Сенат», «Тенет Плюс», Deepal, «Умо», Belgee. Что касается марок «Эстео» и «Джейлэнд» – это знакомые нам производители, которые прошли процедуру ребрендинга. Мы продолжили работу с ними в рамках уже выстроенных отношений.
– Почему именно эти бренды привлекли ваше внимание?
– Выбор в пользу новых брендов продиктован прежде всего стратегией поддержки локального производства. В текущих условиях работа с брендом, имеющим глубокую производственную базу в России, – это вопрос не только экономики, но и устойчивости бизнеса. Наличие локальной сборки гарантирует защиту от валютных колебаний, отсутствие логистических разрывов и, что критически важно, наличие центрального склада запасных частей на территории РФ.
Алексей Гуляев
Окончил Государственную академию управления им. С. Орджоникидзе по специальности «Менеджмент промышленности». Карьеру в автобизнесе начал в 1995 году. Работал в компаниях «Авто-Престус», «Нью-Йорк Моторс Москва», «Рольф», «АвтоСпецЦентр» и «Авилон».
Кроме того, мы видим огромный потенциал в развитии корпоративных продаж именно локальных брендов. Крупный бизнес и государственные структуры сегодня пересматривают свои автопарки в пользу отечественных марок из-за прозрачности владения и возможности долгосрочного планирования поставок. Выбранные бренды идеально закрывают потребности корпоративного сегмента – от классических седанов для менеджмента до специализированных версий.
– С какими марками планируете начать сотрудничество в перспективе?
– Мы не ведем переговоры ради самого факта расширения портфеля. Наша стратегия – точечное закрытие ниш, где мы видим подтвержденный спрос нашей текущей клиентской базы.
В перспективе мы смотрим на два направления. Первое – это технологичные нишевые продукты: электромобили и последовательные гибриды от производителей, которые готовы не просто ввозить готовые автомобили, а обсуждать с нами проекты по дооснащению и адаптации ПО под российские условия. Второе – это субпремиальные бренды, которые могут занять нишу между масс-маркетом и традиционным премиумом.
Как только появится бренд, чьи бизнес-условия и продукт будут соответствовать нашим ожиданиям, мы объявим об этом официально. Пока наш фокус – максимальная монетизация тех контрактов, которые уже действуют.
– Рассматривается ли выход дилерской сети за пределы столичных регионов?
– На текущем этапе расширения в регионы мы не планируем.
– Почему?
– Наша бизнес-модель исторически и экономически заточена под высокую плотность трафика, которая сегодня по-прежнему сосредоточена в Москве, Санкт-Петербурге и их агломерациях. Экономика современного, полноформатного дилерского центра с высокими стандартами архитектуры, IT-инфраструктуры и подготовки персонала требует определенного объема выручки, который регионы с населением менее миллиона человек пока не могут обеспечить.
Мы считаем, что экстенсивный рост ради присутствия на карте для любого игрока сегодня губителен. Вместо открытия региональных точек мы инвестируем в углубление сервиса и цифровизацию в тех городах, где уже присутствуем, с целью повысить долю рынка и LTV (пожизненную ценность) каждого привлеченного клиента.
– Объем суммарных продаж автомобилей с пробегом в ГК «Автодом» и ГК «АвтоСпецЦентр» сохранился на прошлогоднем уровне. Что помешало реализовать больше?
– Стагнация в штуках на вторичном авторынке – это, по большому счету, общая тенденция для всего сегмента автомобилей стоимостью от трех до пяти миллионов рублей, в котором мы
«Наша задача сейчас – не гнаться за бумажным оборотом сервиса, а удерживать клиента внутри нашей экосистемы, чтобы заработать на его жизненном цикле в будущем»
традиционно сильны. Здесь мы столкнулись с физическим дефицитом ликвидного стока.
Раньше мы получали по trade-in приток свежих европейских автомобилей, которые быстро оборачивались. Сегодня к нам в зачет приходят новые китайские машины. Рынок пока не выработал четкого консенсуса по их остаточной стоимости, и мы вынуждены более консервативно подходить к оценке и выкупу, чтобы не формировать убыточный сток.
В текущих условиях мы выбрали стратегию «качество вместо количества». Мы продаем чуть меньше автомобилей, чем могли бы, но каждый из них имеет прозрачную историю, подтвержденный пробег и проходит полную техническую сертификацию. Это позволяет нам сохранять высокую маржинальность направления и лояльность клиентов, которые покупают у нас не просто автомобиль, но и уверенность в его дальнейшей эксплуатации.
– Как в целом изменился вторичный авторынок за последние пять лет?
– На мой взгляд, за последние пять лет рынок автомобилей с пробегом прошел путь от «стихийного хаоса» до структурированного ретейла. Если в 2019-2020 годах это был «рынок продавца», где покупатель брал то, что есть в наличии, то сегодня это высококонкурентная среда с прозрачным ценообразованием и современными технологиями.
– Что именно преобразилось в этом сегменте?
– Ключевые изменения я бы разделил на несколько пунктов.
- Омоложение парка. Средний возраст автомобиля в сделке снизился с девяти-десяти лет до шести-семи. Клиент больше не боится покупать автомобиль с пробегом у официального дилера – юрлицо стало гарантом юридической чистоты и технической проверки. Доля продаж через официальных дилеров выросла именно за счет доверия.
- Цифровизация воронки. Сегодня 90% сделок начинаются с онлайн-оценки. Клиент еще до визита в дилерский центр знает примерную стоимость своего автомобиля и цену желаемого. Это убрало из процесса торги «у капота», сделав его более предсказуемым.
- Трансформация предложения. Рынок полностью перевернулся. Мы ушли от трехлетних европейских седанов к практически новым китайским автомобилям и локализованным отечественным маркам.
– Какие факторы оказывают влияние на вторичный рынок сегодня?
– Во-первых, стоимость владения и наличие запчастей. Это один из главных критериев выбора. Клиент покупает не только дизайн,
«Конкуренты активно внедряют ИИ-алгоритмы. Если твой ИИ не распознал, что клиенту пора менять автомобиль, и не предложил ему выгодный выкуп первым – ты потерял сделку»
а еще и уверенность в том, что лобовое стекло или блок управления двигателем приедут со склада в Москве за три дня, а не за три месяца.
Во-вторых, ключевая ставка. Она напрямую влияет на долю кредитных сделок на вторичке (у нас она составляет около 16% в I полугодии 2026 года). При высокой ставке клиент либо уходит в более доступный сегмент, либо отказывается от покупки в пользу накопления.
В-третьих, остаточная стоимость китайских брендов. Это главный фактор неопределенности. Как только рынок поймет, сколько реально стоит трехлетний китайский кроссовер, ликвидность этого сегмента резко вырастет, что оживит весь вторичный рынок.
– Планируете ли вы запускать отдельные автоцентры для этого направления?
– В данный момент это не является частью утвержденной стратегии, но мы активно изучаем такую возможность.
Для премиального холдинга совмещение новых машин и автомобилей с пробегом в одном шоу-руме – это всегда компромисс. Для наглядности: клиент, пришедший за новым BMW, не должен видеть по соседству пятилетние автомобили других марок – это физически размывает статус бренда и снижает воспринимаемую ценность продукта.
Выделение этого направления в отдельные центры позволяет сегментировать клиентский поток, выстроить правильную воронку по выкупу машин у населения и повышать эффективность работы отделов. Мы рассматриваем этот шаг как следующий этап масштабирования нашего бизнеса в сегменте автомобилей с пробегом.
– В аспекте общей выручки холдинг стабильно занимает четвертую позицию: рост по итогам полугодия составил 32%. Тем не менее оборот сервисного направления показал спад. Что послужило причиной такого результата?
– Здесь важно разделить выручку в деньгах и реальную загрузку цехов. В нормочасах мы не просели – клиентская база сохранена, автомобили в сервис едут. Спад в денежном выражении – это прямое следствие изменения структуры парка и общерыночного тренда на снижение стоимости владения.
Во-первых, изменился профиль ремонта. Старые европейские автомобили требовали сложного агрегатного ремонта и замены
«Найти хорошего диагноста по электрике и высоковольтным системам сложнее, чем топ-менеджера. Старые механики не успевают за скоростью обновления ПО, а новые специалисты не хотят идти в авторитейл»
дорогостоящих узлов, что формировало высокий средний чек. Новые китайские автомобили, которые сейчас составляют основу входящего потока, находятся на гарантии. Их обслуживание – это в основном регламентное ТО и компьютерная диагностика, что объективно стоит дешевле.
Во-вторых, мы столкнулись с агрессивным демпингом со стороны неофициальных СТО. Они используют дешевые аналоги запчастей, с которыми мы, как официальный дилер, работать не можем по условиям дистрибьюторов, а также по соображениям безопасности.
Мы компенсируем этот спад в чеке за счет других направлений. Например, выручка от реализации запчастей, высокомаржинальные финансовые и страховые продукты (в частности, каско, которое оформляют более 80% клиентов при покупке новых машин) показывают стабильный рост. Наша задача сейчас – не гнаться за бумажным оборотом сервиса, а удерживать клиента внутри нашей экосистемы, чтобы заработать на его жизненном цикле в будущем.
– С какими новыми вызовами в последнее время сталкивается каждый дилер?
– Ответ на этот вопрос может получиться очень емким. Наша отрасль переживает структурную трансформацию, и вызовы сегодня носят не конъюнктурный, а системный характер.
- Прямая онлайн-торговля от импортеров. Это главный экзистенциальный вызов. Дистрибьюторы все чаще пытаются запускать собственные прямые продажи с доставкой «до двери», пытаясь превратить дилера в простую станцию технического обслуживания. Нам приходится доказывать, что автомобиль – это сложный эмоциональный продукт, который невозможно полностью оцифровать, и что клиент все равно придет за тест-драйвом и человеческим общением.
- Искусственный интеллект и гонка технологий. Конкуренты активно внедряют ИИ-алгоритмы для предиктивной аналитики, оценки trade-in и персонализации предложений. Если твой ИИ не распознал, что клиенту пора менять автомобиль, и не предложил ему выгодный выкуп первым – ты потерял сделку. Мы вынуждены инвестировать в дорогостоящую цифровую инфраструктуру, чтобы не проиграть в скорости обработки данных.
- Кибербезопасность. Мы все, так или иначе, становимся IT-компаниями, которые продают автомобили. Атаки на CRM-системы, базы данных клиентов и онлайн-витрины происходят регулярно. Утечка персональных данных для любого игрока – это не просто штраф, а катастрофический удар по репутации.
- Кадровый голод в сервисе. Сегодня найти хорошего диагноста по электрике и высоковольтным системам (особенно для гибридов и электромобилей) сложнее, чем топ-менеджера. Старые механики не успевают за скоростью обновления ПО в автомобилях, а новые специалисты не хотят идти в авторитейл.
- Прозрачность маржинальности. Эпоха, когда автодилер зарабатывал 10-15% на продаже «железа», давно закончилась. Клиент заходит в интернет и видит инвойс дистрибьютора. Сегодняшняя борьба идет за доли процента и выжить можно только за счет F&I, сервисных контрактов, продажи запчастей, формирования иных уникальных торговых предложений и, что всегда было важным, качества обслуживания.
- Зависимость от китайских штаб-квартир. Дистрибьюторы из КНР сейчас активно перестраивают свои бизнес-модели в России. Они переходят от партнерской модели к жесткому агентскому управлению, диктуя дилерам все – от цвета плитки в туалете до минимального объема выкупа квот, часто игнорируя реальную емкость локального рынка.
– Каковы подходы к решению этих проблем?
– Ответ на эти вызовы лежит не в плоскости «работать больше», а в плоскости изменения бизнес-модели. Наши подходы можно разделить на три ключевых направления.
- Технологический суверенитет и ИИ. В ответ на прямую торговлю импортеров мы строим собственную бесшовную экосистему. Клиент может начать сделку в нашем приложении, но финальный клик «купить» привязывает его к конкретному менеджеру и дилерскому центру. Мы внедряем собственные ИИ-модели, направленные на эффективное привлечение и заботливое удержание.
- Инвестиции в человеческий капитал. Проблему кадров в сервисе мы решаем через создание внутренней академии ГК «Автодом» и ГК «АвтоСпецЦентр». Мы не ждем готовых специалистов с рынка, а готовим их сами в партнерстве с профильными техническими вузами. Для удержания мастеров внедряем систему грейдов и доплат за сертификацию по работе с высоковольтными системами.
- Диверсификация доходов и работа с поставщиками. Чтобы компенсировать падение маржи на «железе», мы агрессивно развиваем небанковское страхование, помощь на дорогах и программы продленной гарантии. В диалоге с китайскими штаб-квартирами мы занимаем жесткую позицию: показываем им реальную экономику дилерской сети. Мы доказываем, что автодилер – это не просто исполнитель, а фронт-офис, который берет на себя все риски работы с конечным потребителем, и без адекватной маржинальности этот фронт схлопнется, оставив импортера без продаж.
– В чем измеряете эффективность отделов дилерского центра?
– Мы давно отошли от оценки работы отделов исключительно по валовому объему продаж. Классические KPI для нас – это гигиенический минимум, а реальную эффективность мы измеряем
«Мы практически отказались от дорогой имиджевой наружной рекламы в пользу перфоманс-каналов с жестким коллтрекингом. Каждый вложенный в лид рубль должен быть окуплен»
через юнит-экономику и лояльность. В отделе продаж главным показателем остается коэффициент конверсии лидов (LCR) на каждом этапе воронки. Нам важно понимать не сколько звонков пришло, а сколько из них перешло в тест-драйв, сколько тест-драйвов – в бронь, сколько броней – в выдачу. Отдельно измеряем глубину проникновения F&I – сколько процентов к чеку добавила правильно подобранная страховка или кредит.
В отделе сервиса ключевой метрикой является не выручка, а коэффициент удержания (RR) – возвращается ли клиент на второе и третье ТО именно к нам. Также мы жестко контролируем индекс лояльности (NPS) и загрузку цеха в нормочасах. Выручка – это производная от загрузки, а не самоцель.
В отделе автомобилей с пробегом эффективность измеряется скоростью оборачиваемости стока (количество дней от выкупа до продажи) и маржинальностью на единицу товара.
На уровне директора дилерского центра мы смотрим на EBITDA на квадратный метр и на одного сотрудника. Это позволяет сравнивать эффективность разных площадок, независимо от их размера и локации.
– Как в текущих условиях удается оптимизировать расходы дилерских предприятий?
– Оптимизация – предполагаю, что не только для нас, – это не сокращение штата или экономия на лампочках, а пересмотр структуры затрат и унификация процессов в масштабах всего холдинга. Здесь есть несколько примеров.
- IT-унификация. Мы внедряем единую ERP-платформу для всех юрлиц группы. Единые CRM- и HRM-платформы. Это позволяет централизовать бухгалтерию, юридический департамент и HR. Мы сокращаем дублирующие функции в бэк-офисе, что дает прямую экономию на ФОТ административного персонала.
- Централизация закупок. Все расходные материалы – от моторных масел и фильтров до бытовой химии для клининга и офисной бумаги – закупаются централизованно на весь холдинг. Объемы позволяют нам получать максимальные скидки от поставщиков и нивелировать инфляцию.
- Аутсорсинг непрофильных функций. Мы выводим на аутсорсинг все, что не касается прямой работы с клиентом: клининг, охрану и др. Мы работаем с крупными федеральными подрядчиками по нашим жестким требованиям, что дешевле и качественнее содержания собственного штата разнорабочих.
- Оптимизация маркетинга. Мы практически отказались от дорогой имиджевой наружной рекламы в пользу перфоманс-каналов с жестким коллтрекингом. Каждый вложенный в лид рубль должен быть окуплен. Также мы активно используем собственные базы данных для CRM-маркетинга, что является самым дешевым способом привлечения трафика.
– Какие программы обучения или развития сотрудников ведутся в компании?
– Мы рассматриваем персонал не как статью расходов, а как главный актив и конкурентное преимущество, особенно в условиях кадрового голода. Наша система обучения строится на трех уровнях.
- Адаптация и продукт. Каждый новый сотрудник проходит через внутреннюю академию. Это не просто вводный инструктаж, а полноценный курс погружения.
- Профессиональные треки. Для сервисных специалистов мы создали внутреннюю систему сертификации. Механик может расти от базовой ступени до уровня мастера-диагноста по работе с высоковольтными батареями. Это напрямую влияет на их доход: грейд определяет стоимость нормочаса и процент от выработки. Мы также активно участвуем в обучении и программах по обмену опытом с техническими центрами наших китайских партнеров.
- Развитие управленцев. Для руководителей отделов и директоров дилерских центров действует программа развития управленческих навыков (soft skills). Мы не учим их продавать – мы учим их управлять P&L-отчетом, работать с юнит-экономикой, предотвращать профессиональное выгорание команды и разрешать конфликты.
– По какой модели сегодня выстраиваете работу с клиентом?
– На сегодняшний момент мы пытаемся перейти от модели «продавца в автосалоне» к модели «единого окна» и клиентского консьержа.
Одна из проблем современного автобизнеса – клиент знает об автомобиле из интернета зачастую больше, чем менеджер, который его продает. Поэтому мы перестраиваем работу так, что менеджер больше не является источником информации. Он становится своего рода «архитектором сделки» и решателем проблем.
Наша задача – минимизировать время клиента в дилерском центре, потому что современный покупатель автомобилей ценит свое время больше, чем любой кофе и конфеты в зоне ожидания. Задача – сделать так, чтобы клиент, приезжая в дилерский центр, не выбирал автомобиль, а просто забирал его, подписывая документы.
– Какие каналы привлечения покупателей сейчас самые эффективные?
– Эффективность каналов напрямую зависит от сегмента, но в текущих реалиях мы видим четкую иерархию.
- Перфоманс-маркетинг и классифайды. По-прежнему это «станок» по генерации трафика. Правда, условия сотрудничества по этим каналам изменились. Сейчас мы работаем через сложные перфоманс-схемы с динамическим коллтрекингом и сквозной аналитикой. Мы покупаем не клики, а целевые лиды с подтвержденным интересом и платим за них по аукционной модели.
- Работа с собственной базой. Это самый маржинальный канал. В условиях, когда привлечение нового клиента стоит все дороже, золотой фонд – это наши клиенты. Важно учиться и работать с ними на опережение.
- Корпоративный канал. Для нас это канал с самым высоким LTV и самой прогнозируемой загрузкой сервисных центров. Продажа партии из 50 автомобилей корпоративному клиенту или в лизинговую компанию эффективнее, чем привлечение 50 физических лиц из интернета. Здесь работают прямые продажи, участие в тендерах и личные связи на уровне руководства компаний-клиентов.
- Репутационный маркетинг и рекомендации. В любом сегменте это все еще работает. Сарафанное радио, рекомендации существующих владельцев и работа с клубами любителей конкретных марок дают очень качественный, хотя и не масштабируемый трафик. Люди доверяют опыту соседа, который уже эксплуатирует конкретный автомобиль, больше, чем рекламному проспекту.
– Какие показатели качества обслуживания считаете ключевыми?
– Тут мало что изменилось. Для нас ключевые показатели – это те, которые напрямую влияют на возврат клиента и его пожизненную ценность.
- NPS и CSI. Это базовые метрики, но мы измеряем их не в целом по холдингу, а по каждой конкретной точке контакта. Мы спрашиваем клиента отдельно: «Насколько вы довольны звонком при записи?», «Насколько комфортно прошла приемка?», «Насколько понятен был мастер-приемщик?». Это позволяет нам видеть узкие места конкретного сотрудника, а не просто валовый показатель удовлетворенности дилерского центра. ИИ-технологии позволяют моментально анализировать оценки и оперативно предоставлять обратную связь ответственным сотрудникам.
- Коэффициент удержания. Главный показатель для сервиса. Мы считаем, какой процент клиентов возвращается к нам на второе и третье ТО. Если клиент выполнил у нас только нулевое ТО после покупки и пропал – значит, мы что-то сделали не так и его потеряли. Наша экономика строится на том, чтобы клиент обслуживал автомобиль у нас и после окончания гарантии.
- Время реакции на претензию. В премиальном сегменте скорость решения проблемы важнее самой проблемы. У нас действует жесткий регламент: любая жалоба, поступившая через горячую линию или в CRM, должна быть взята в работу руководителем клиентской службы в течение 15 минут, а обратная связь клиенту должна быть предоставлена не позднее чем через два часа.
- Настраиваем FCR. Для колл-центра и службы контроля качества – это процент проблем, решенных при первом звонке. Если клиент вынужден перезванивать второй и третий раз, чтобы узнать статус ремонта или наличие детали, то мы считаем это пробелом в работе.
– Что сейчас чаще всего вызывает недовольство клиентов в дилерских центрах?
– Несмотря на цифровизацию, главные болевые точки остаются прежними, просто они переместились в другую плоскость.
- Ожидание запчастей. Это абсолютный антилидер. Даже если сама работа (например, замена колодок) занимает 40 минут, ожидание редкого датчика или кузовной детали, которой нет на центральном складе дистрибьютора, может затянуться на недели. Клиент не готов оставлять автомобиль в дилерском центре на месяц, и никакие извинения здесь не работают.
- Непрозрачность в F&I. Клиенты стали финансово грамотными. Когда в кредитном договоре внезапно обнаруживаются «помощь на дорогах» или «карта технической поддержки» на 300 тысяч рублей, которые были «впарены» под видом обязательного условия сниженной ставки, это вызывает мгновенный негатив и жалобы.
- Навязчивость. Клиенты не любят агрессивные продажи. Когда менеджер не отпускает клиента «подумать», названивает по 10 раз в день или передает телефон «старшему менеджеру» для дожима – это вызывает только отторжение. Любой человек, покупающий себе автомобиль, хочет принимать решение в тишине, а не под давлением скриптов продаж.
– Что, по Вашему мнению, ждет российский авторынок в 2027 году? Какие тренды будут доминировать в будущем?
– 2027 год станет годом начала жесткой структуризации. На мой взгляд, продолжат свое развитие и будут доминировать следующие тренды.
- Китайский протекционизм. Дистрибьюторы из КНР перестанут быть просто поставщиками. Они продолжат диктовать дилерам жесткие условия: дизайн шоу-румов по их брендбукам, регулировать объем выкупа квот, обязательное наличие электромобилей. Дилерские контракты превратятся из партнерства в жесткий агентский договор.
- Электрификация по принуждению. Доля электромобилей и последовательных гибридов в портфелях дилеров достигнет 15%. Это произойдет не потому, что их вдруг очень полюбит массовый покупатель, а потому, что современные производители будут спускать импортерам жесткие планы по отгрузке «электричек», угрожая в противном случае лишить квот на популярные бензиновые SUV.
- Выход банков в сектор продаж. Финансовые организации уже перестают быть просто кредиторами и становятся полноценными конкурентами дилеров. Обладая прямым доступом к данным о доходах и кредитной нагрузке миллионов клиентов, банки стремятся замкнуть сделку на себе. Мы уже видим, как банковские экосистемы создают собственные платформы, где одобрение кредита и выбор автомобиля происходят в едином интерфейсе. Для банков автомобиль – это лишь низкомаржинальный «якорь», главная цель – продать клиенту страховые продукты, кредитные карты и инструменты управления капиталом.
- Доминирование маркетплейсов и экосистем. Онлайн-витрины будут продолжать перетягивать на себя первичный поиск и сравнение, забирая себе комиссию за лид. Мы увидим дальнейшую интеграцию автодилеров с непрофильными маркетплейсами и лайфстайл-приложениями. Покупка автомобиля в еще большем объеме станет частью повседневного цифрового пути клиента: он сможет забронировать машину рядом с корзиной продуктов или внутри банковского приложения.
- Сервисоцентричность. Дилер окончательно перестанет быть просто продавцом «железа». Заработок уже давно сместился в постпродажное обслуживание, управление жизненным циклом и продажу финансовых продуктов. Маржа с продажи нового автомобиля будет лишь способом получить клиента в свою экосистему на ближайшие пять-семь лет.
- Консолидация и вымывание мелких игроков. В дальнейшем топ-10 холдингов заберут на себя до 70% всех продаж новых автомобилей. Мелкие и средние региональные дилеры не выдержат стоимости IT-инфраструктуры, требований по кибербезопасности и огромных объемов замороженного капитала в стоках. Мы увидим новую волну M&A-сделок.
А в ближайшем будущем, хочется надеется, эпоха «дикого востока» закончится. Рынок приобретет черты зрелой европейской модели, но с китайской спецификой.
Георгий Аплевич
Интервью было опубликовано в журнале «АвтоБизнесРевю» №11 за 2026 год.

Другие интервью

-
6 июля 2023

-
24 октября 2024




Комментарии
Чтобы оставлять комментарии, необходимо авторизоваться на сайте